

Libro III, Título XIX, Letra F. De la Cotización con Rentabilidad Protegida
Capítulo IV. Del Bono de Seguridad Previsional
A. Emisión del Bono de Seguridad Previsional
1. Cada cotización a que se refiere el Capítulo anterior, enterada en favor del afiliado, dará origen a las correspondientes unidades del bono de seguridad previsional, que se expresarán en Unidades de Fomento, considerando la fecha en que se entere efectivamente la respectiva cotización (fecha de pago de la cotización) y la tasa de interés aplicable, la cual será determinada e informada mensualmente por la Superintendencia de Pensiones.
La tasa de interés a utilizar considerará el tiempo que medie entre la fecha de entero de la respectiva cotización y el primer día del mes de cumplimiento de la edad legal de pensión del afiliado, a que se refiere el artículo 3° del D.L. N° 3.500, de 1980. El referido interés se capitalizará mensualmente, desde la fecha de entero de la cotización respectiva, hasta el primer día del mes de cumplimiento de la edad legal de pensión de la persona trabajadora.
2. Para efectos de determinar las unidades de bonos de seguridad previsional a que tendrá derecho el afiliado por una cotización, reajuste e interés, si corresponde, de monto "M" pesos, enterada (pagada) el día ddmmaaaa, considerando una tasa de interés "i", correspondiente a la vigente para el plazo que media entre la fecha de entero de la cotización y el día 1 del mes de cumplimiento de la edad legal de pensión, deberá considerarse la siguiente fórmula:
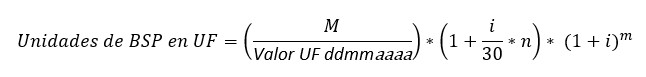
Valor UF ddmmaaaa: Corresponde al valor de la unidad de fomento del día en que fue enterada (pagada) la cotización.
En la fórmula anterior, la tasa de interés "i" corresponde a la tasa de mercado vigente para los bonos de la Tesorería General de la República, en unidades de fomento, determinada por la Superintendencia de Pensiones, en su equivalente mensual, según el mes de cumplimiento de la edad legal de pensión del afiliado.

En el mismo orden de ideas, la variable "n" corresponderá al número de días transcurridos entre la fecha de entero de la cotización y el último día de igual mes (último día calendario del mes de entero de la cotización).
Por otra parte, la variable "m" de la fórmula corresponde al número de meses que median entre el día 1 del mes siguiente al de entero de la cotización y el día 1 del mes de cumplimiento de la edad legal del afiliado.
3. Cada vez que se enteren cotizaciones con rentabilidad protegida en favor de un mismo afiliado se generarán las unidades del mismo BSP, que tiene vencimiento el día 1 del mes de cumplimiento de la edad legal de dicho afiliado. Las unidades de BSP correspondiente a las distintas cotizaciones que se efectúen durante la vida laboral del afiliado, se sumarán para determinar el número total de unidades de BSP a que tiene derecho. No obstante, cuando las cotizaciones sean enteradas con posterioridad a la fecha de vencimiento del BSP, estas serán traspasadas por el AFAPP, a través de transferencia electrónica de fondos, directamente a la cuenta de corriente del Fondo de Pensiones recaudador, para su posterior acreditación en la cuenta de capitalización individual del afiliado respectivo.
4. En caso de efectuarse el canje del bono de seguridad previsional antes de su vencimiento en las situaciones a que se refiere la sección "Rescate anticipado del BSP y emisión del BA" del Capítulo siguiente, las unidades de bonos de seguridad previsional a que tiene derecho el afiliado se deberán recalcular, considerando el interés devengado de las distintas cotizaciones que conforman el bono de seguridad previsional del afiliado hasta la fecha anticipada de canje por el bono amortizable.
5. El bono de seguridad previsional será emitido por el Administrador del Fondo Autónomo de Protección Previsional a nombre del respectivo afiliado y con cargo a dicho Fondo.
6. Para efectos de su emisión, el Administrador del Fondo podrá agrupar los bonos de seguridad previsional en un único instrumento para las personas de una misma cohorte. En tal caso, cada afiliado será propietario de una proporción de dicho instrumento, equivalente al valor de las cotizaciones efectuadas (unidades de fomento a que tendría derecho al día 1 del mes de cumplimiento de la edad legal de pensión), respecto del valor total de cotizaciones de la cohorte (unidades de fomento a que tendrían derecho todos los afiliados de la cohorte al día 1 del mes de cumplimiento de la edad legal de pensión).
B. Registro de bonos de seguridad previsional
1. El AFAPP deberá mantener un registro electrónico, actualizado, íntegro y trazable, destinado a respaldar la gestión de los Bonos de Seguridad Previsional, el cual deberá permitir el seguimiento completo de las actuaciones vinculadas a dichos instrumentos.
En particular, el AFAPP será responsable de crear, mantener y resguardar, por afiliado, el historial de cada Bono de Seguridad Previsional, en el que consten los actos administrativos u operacionales asociados a su emisión, modificación de monto y demás actuaciones pertinentes, incorporando los antecedentes que conforman su cálculo y su actualización en el tiempo.
Este registro constituirá el registro auxiliar de la cuenta contable de pasivo exigible del FAPP Bono de Seguridad Previsional (BSP).
El registro electrónico del Bono de Seguridad Previsional deberá construirse exclusivamente a partir de la información validada y procesada por el Instituto de Previsión Social, de acuerdo con el Compendio de Normas del Sistema de Pensiones, en particular las instrucciones del Libro I, Título XI "Recaudación de las cotizaciones al Fondo Autónomo de Protección Previsional por el IPS".
Asimismo, este registro deberá contener, entre otros antecedentes del título del bono de seguridad previsional, a lo menos, los antecedentes del emisor, del encargado de custodia y casos de rescate anticipado, aspectos que deberán constar en el título respectivo.
Los registros a que se definen a continuación deberán estar disponibles para la Superintendencia de Pensiones. Las especificaciones técnicas correspondientes se encuentran disponibles en la sección "Transferencia Electrónica de Archivos", del sitio web de la Superintendencia de Pensiones.
a) Registro del Bono de Seguridad Previsional
i. Nemotécnico (BSP-AAAAMM)
ii. Fecha emisión del Bono
iii. Fecha de vencimiento
iv. Fecha de pago
v. Estado (Vigente, Canjeado)
vi. Unidades nominales del bono
Respecto a las variables establecidas para el "Registro del Bono de Seguridad Previsional", se deberá considerar las siguientes definiciones, según corresponda:
i. Nemotécnico (BSP-AAAAMM): Código que identifica el bono de seguridad previsional, donde el componente AAAAMM indica el año y mes en que los afiliados que conforman el bono BSP-AAAAMM cumplen la edad legal de pensión.
ii. Fecha emisión del Bono: Corresponde a la fecha de emisión del Bono de Seguridad Previsional.
iii. Fecha de vencimiento: Primer día del mes y año en que los afiliados cumplen la edad legal de pensión.
iv. Fecha de pago: Corresponde a la fecha en que el Bono de Seguridad Previsional es canjeado por un Bono Amortizable.
v. Estado (Vigente, Canjeado): Indica la situación del bono, pudiendo tomar los valores Vigente, cuando el bono aún no ha vencido, o Canjeado, cuando el bono ha sido convertido en un Bono Amortizable.
vi. Unidades nominales del bono: Corresponde al número de unidades totales del BSP, emitidas por el AFAPP a la fecha del informe.
b) Registro electrónico de Cotizaciones con Rentabilidad Protegida:
El registro electrónico de los movimientos de las cotizaciones con rentabilidad protegida deberá contener un registro único de cada cotización que permita efectuar consultas por afiliado, debiendo el Administrador mantenerlo debidamente actualizado. El referido registro deberá contener, como mínimo, la información que se indica a continuación, sin perjuicio de otros datos que resulten necesarios para asegurar la trazabilidad del cálculo:
i. Identificador único del registro
ii. Nemotécnico del BSP (BSP-AAAAMM)
iii. RUT AFP afiliado
iv. DV AFP afiliado
v. RUN del afiliado
vi. DV afiliado
vii. Código de movimiento (Abono, Cargo)
viii. Tipo de movimiento (Regular, Ajuste)
ix. Identificador único del registro ajustado (Vacío si es un movimiento Regular)
x. Identificador del Documento de respaldo
xi. Fecha de operación de la cotización con rentabilidad protegida (dd/mm/aaaa)
xii. Fecha de acreditación (fecha de movimiento)
xiii. Fecha de reconocimiento de unidades al BSP
xiv. RUT del pagador
xv. DV del pagador
xvi. Período de devengamiento de la remuneración
xvii. Remuneración o Renta imponible del afiliado
xviii. Monto en pesos pagado para la cotización con rentabilidad protegida
xix. Monto en pesos de los intereses de la cotización con rentabilidad protegida, cuando corresponda a cotizaciones enteradas con atraso
xx. Monto en pesos de los reajustes de la cotización con rentabilidad protegida, cuando corresponda a cotizaciones enteradas con atraso
xxi. Monto total en pesos de la cotización con rentabilidad protegida
xxii. Monto equivalente en UF para la cotización con rentabilidad protegida a la fecha de operación
xxiii. Monto equivalente en UF de los intereses a la fecha de operación, cuando corresponda a cotizaciones enteradas con atraso
xxiv. Monto equivalente en UF de los reajustes a la fecha de operación, cuando corresponda a cotizaciones enteradas con atraso
xxv. Monto equivalente total en UF de la cotización con rentabilidad protegida a la fecha de operación
xxvi. Unidades del BSP
xxvii. Tasa de interés de la cotización con rentabilidad protegida
xxviii. Fecha de liquidación del BSP o la fecha en que las respectivas cotizaciones, con sus reajustes e intereses se depositan directamente en la cuenta de capitalización individual respectiva (sin canje por un BA).
Respecto a las variables establecidas para el "Registro electrónico de Cotizaciones con Rentabilidad Protegida", se deberá considerar las siguientes definiciones, según corresponda:
i. Identificador único del registro: Corresponde al identificador único asignado a cada transacción registrada, que permite distinguir movimientos asociados a un mismo afiliado, empleador y fecha, incluidos aquellos originados por ajustes. Este identificador podrá corresponder a los mecanismos de identificación que tengan habilitados las entidades de custodia de la ley N° 18.876.
ii. Código de movimiento (Abono, Cargo): Identifica la naturaleza del movimiento registrado, pudiendo tomar los valores Abono, cuando corresponde al ingreso de una cotización con rentabilidad protegida, o Cargo, cuando corresponde al retiro.
iii. Tipo de movimiento (Regular, Ajuste): Identifica si el movimiento corresponde a un registro Regular, cuando se trata del ingreso normal de una cotización o del cargo por liquidación (canje) del bono, o a un Ajuste, cuando el movimiento tiene por objeto corregir un registro anterior.
iv. Identificador único del registro ajustado (Vacío si es un movimiento Regular): Corresponde al identificador único del registro original de tipo Regular que es objeto de corrección, el cual debe informarse únicamente cuando el tipo de movimiento corresponde a un Ajuste.
v. Identificador del documento de respaldo: Corresponde al número identificador del documento que respalda un movimiento de ajuste.
vi. Fecha de operación de la cotización con rentabilidad protegida: Corresponde a la fecha en que se efectúa el pago de la cotización con rentabilidad protegida (dd/mm/aaaa).
vii. Fecha de acreditación (fecha de movimiento): Corresponde a la fecha de registro del movimiento en el historial previsional del afiliado con rentabilidad protegida.
viii. Monto en pesos pagado para la cotización con rentabilidad protegida: Corresponde al monto nominal en pesos efectivamente pagado por concepto de cotización con rentabilidad protegida.
ix. Monto en pesos de los intereses de la cotización con rentabilidad protegida, cuando corresponda a cotizaciones enteradas con atraso: Corresponde al monto en pesos de los intereses asociados a la cotización con rentabilidad protegida, cuando ésta ha sido enterada con atraso.
x. Monto en pesos de los reajustes de la cotización con rentabilidad protegida, cuando corresponda a cotizaciones enteradas con atraso: Corresponde al monto en pesos de los reajustes asociados a la cotización con rentabilidad protegida, cuando ésta ha sido enterada con atraso.
xi. Monto total en pesos de la cotización con rentabilidad protegida: Corresponde al monto total en pesos de la cotización con rentabilidad protegida, determinado como la suma del monto nominal pagado y de los intereses y reajustes, cuando corresponda.
xii. Monto equivalente en UF para la cotización con rentabilidad protegida a la fecha de operación: Corresponde al monto equivalente en UF de la cotización con rentabilidad protegida, determinado a la fecha de operación.
xiii. Monto equivalente en UF de los intereses a la fecha de operación, cuando corresponda a cotizaciones enteradas con atraso: Corresponde al monto equivalente en UF de los intereses asociados a la cotización con rentabilidad protegida, cuando ésta ha sido enterada con atraso, determinado a la fecha de operación.
xiv. Monto equivalente en UF de los reajustes a la fecha de operación, cuando corresponda a cotizaciones enteradas con atraso: Corresponde al monto equivalente en UF de los reajustes asociados a la cotización con rentabilidad protegida, cuando ésta ha sido enterada con atraso, determinado a la fecha de operación.
xv. Monto equivalente total en UF de la cotización con rentabilidad protegida a la fecha de operación: Corresponde al monto total equivalente en UF de la cotización con rentabilidad protegida, determinado como la suma de la cotización y de los intereses y reajustes, determinado a la fecha de operación.
xvi. Unidades del BSP: Corresponde al número de unidades del BSP equivalentes al movimiento.
xvii. Tasa de interés de la cotización con rentabilidad protegida: Corresponde a la tasa de interés utilizada para el cálculo de las unidades del movimiento.
c) Registro consolidado de cotizaciones con rentabilidad protegida
Además del registro anterior, se deberá llevar otro registro para cada afiliado con el total de las unidades de BSP que le correspondan y el monto en UF de las cotizaciones con rentabilidad protegida pagadas más los intereses y reajustes:
Registro por afiliado:
i. Nemotécnico del BSP
ii. RUN afiliado
iii. DV afiliado
iv. RUT AFP Vigente
v. DV AFP Vigente
vi. Suma en pesos de las cotizaciones con rentabilidad protegida
vii. Suma en pesos de los intereses de las cotizaciones enteradas con atraso
viii. Suma en pesos de los reajustes de las cotizaciones enteradas con atraso
xi. Suma total en pesos de las cotizaciones con rentabilidad protegida
x. Suma en UF de las cotizaciones con rentabilidad protegida
xi. Suma en UF de los intereses correspondiente a cotizaciones enteradas con atraso
xii. Suma en UF de los reajustes correspondiente a cotizaciones enteradas con atraso
xiii. Suma total en UF de las cotizaciones con rentabilidad protegida
xiv. Total unidades del BSP.
xv. Estado del afiliado
Respecto a las variables establecidas para el "Registro consolidado de cotizaciones con Rentabilidad Protegida", se deberá considerar las siguientes definiciones, según corresponda:
i. Suma en pesos de las cotizaciones con rentabilidad protegida: Corresponde a la suma de las cotizaciones con rentabilidad protegida del afiliado.
ii. Suma en pesos de los intereses correspondiente a cotizaciones enteradas con atraso: Corresponde a la suma en pesos de los intereses correspondientes a cotizaciones con rentabilidad protegida enteradas con atraso, del afiliado.
iii. Suma en pesos de los reajustes, correspondiente a cotizaciones enteradas con atraso: Corresponde a la suma en pesos de los reajustes correspondientes a cotizaciones con rentabilidad protegida enteradas con atraso, del afiliado.
iv. Suma total en pesos de las cotizaciones con rentabilidad protegida: Corresponde a la suma total en pesos de las cotizaciones con rentabilidad protegida del afiliado, así como de los intereses y reajustes.
v. Suma en UF de las cotizaciones con rentabilidad protegida: Corresponde a la suma en UF de las cotizaciones con rentabilidad protegida del afiliado.
vi. Suma en UF de los intereses correspondiente a la suma de cotizaciones enteradas con atraso: Corresponde a la suma en UF de los intereses asociados a las cotizaciones con rentabilidad protegida del afiliado
vii.Suma en UF de los reajustes correspondiente a la suma de cotizaciones enteradas con atraso: Corresponde a la suma en UF de los reajustes asociados a las cotizaciones con rentabilidad protegida del afiliado
viii. Suma total en UF de las cotizaciones con rentabilidad protegida: Corresponde suma total en UF a partir de las cotizaciones con rentabilidad protegida del afiliado, determinado como la suma de las cotizaciones y de los intereses y reajustes.
ix. Total unidades del BSP: Corresponde al número de unidades equivalentes a la suma de todos los movimientos asociados al historial previsional.
x. Estado del afiliado. Podrá tener los siguientes valores:
a. Vigente en BSP: El afiliado mantiene unidades en un BSP vigente.
b. BSP Canjeado: El afiliado mantenía unidades en un bono que fue rescatado mediante el canje por un bono amortizable.
c. Desafiliado: El afiliado se ha desafiliado al sistema, por lo que ya no tiene unidades del BSP.
d. Rescate anticipado: el monto correspondiente a las unidades del BSP fue abonado en la cuenta individual del afiliado (sin canje del BSP)
d) Sobre los BSP existirán las siguientes operaciones:
i. Abono de tipo movimiento Regular: Sobre cada BSP ya emitido se abona la cotización.
ii.Cargo de tipo movimiento Ajustado: Si abono regular fue incorrecto este movimiento lo reversa.
iii. Abono de tipo movimiento Ajustado: Si abono regular fue incorrecto este movimiento refleja el ajuste con el monto correcto. Se debe efectuar siempre después del cargo de tipo movimiento Ajustado.
iv. Cargo por canje: Movimiento de cargo realizado por el canje del BSP.
v. Cargo por rescate anticipado: Movimiento de cargo por liquidación por rescate anticipado (sin canje del BSP).
vi. Cargo por desafiliación: movimiento de cargo por desafiliación o desafectación de un afiliado.
Todos los movimientos actualizan las tablas "Registro del Bono de Seguridad Previsional" y el "Registro consolidado de cotizaciones con rentabilidad protegida". En el caso de movimientos de ajuste, debe existir un documento de respaldo, que justifique el movimiento.
2. El registro referido a los Bonos de Seguridad Previsional deberá cumplir con los estándares de seguridad de la información establecidos en la letra A del Capítulo VI siguiente.
3. El Administrador del Fondo Autónomo de Protección Previsional, una vez validadas y registradas las cotizaciones del Seguro Social, procederá con el registro en una empresa de depósito de valores autorizada conforme a la Ley N° 18.876, al menos una vez al mes, de las unidades correspondientes a las cotizaciones enteradas en el mes anterior a cada uno de los afiliados. Para estos efectos, y sin perjuicio del registro mensual de los bonos emitidos y mantenidos, la empresa de depósito de valores autorizada conforme a la Ley N° 18.876 deberá llevar un registro detallado, completo y actualizado de los afiliados que sean titulares de la propiedad de cada parte o fracción de dichos bonos, de acuerdo con las disposiciones del Capítulo IX. "Custodia de los Bonos de Seguridad Previsional y Bonos Amortizables", siguiente.
El Administrador del Fondo Autónomo de Protección Previsional deberá establecer y mantener controles formales, documentados y verificables, destinados a asegurar la consistencia, integridad y concordancia de la información mantenida tanto por el propio Administrador como por la empresa de depósito de valores autorizada por la Ley N° 18.876, en relación con los registros de los bonos de seguridad previsional y de los afiliados propietarios de los mismos, utilizando para ello el identificador único del registro de las cotizaciones con rentabilidad protegida de cada afiliado, establecido en la Letra B. Registro de bonos de seguridad previsional, del presente Capítulo IV.
Adicionalmente, el depósito en la entidad de custodia se regirá por las disposiciones del Capítulo IX. "Custodia de los Bonos de Seguridad Previsional y Bonos Amortizables" de la presente Letra.
4. Los días 15 o hábil siguiente de corresponder, de cada mes, el AFAPP deberá remitir a la AFP de afiliación, la información a que se refiere la letra c) del número 1 anterior, referida al último día del mes inmediatamente anterior.
La misma información y en la misma oportunidad deberá remitirse al Instituto de Previsión Social.
Para lo anterior, el AFAPP definirá los protocolos que permitan la comunicación e intercambio de datos entre aplicaciones de software (API), para permitir periódicamente informar a la AFP de afiliación, las unidades de BSP a que tiene derecho el afiliado.
C. Rescate del Bono de Seguridad Previsional
El rescate del Bono de Seguridad Previsional se materializará mediante su canje por un Bono Amortizable en favor del afiliado. Dicho canje se efectuará el día 1 del mes en que el afiliado cumple la edad legal de pensión, o con anterioridad, en la oportunidad que corresponda por pensión de invalidez definitiva, pensión por certificación como enfermo terminal, pensión anticipada, o conforme lo dispuesto en el artículo 68 bis del D.L. N° 3.500, de 1980, según se aborda más adelante en el presente Título. Lo anterior, sin perjuicio de lo señalado en el Capítulo VII sobre Situaciones especiales en relación con los Bonos de Seguridad Previsional y Bonos Amortizables.