

Libro IV, Título XII, Letra B Estados Financieros del Fondo Autónomo de Protección Previsional
Capítulo III. Balance Económico del Fondo Autónomo de Protección Previsional
INSTRUCCIONES GENERALES
El Administrador deberá presentar un informe financiero complementario denominado Balance Económico del Fondo Autónomo de Protección Previsional (FAPP), el cual deberá reflejar la situación financiera del Fondo en un horizonte de largo plazo al cierre del período informado.
El Administrador deberá exponer con claridad, de forma ordenada y comprensible la composición de los activos, pasivos y patrimonio del Balance Económico, junto con las fuentes de financiamiento y las obligaciones presentes y proyectadas del Fondo, señalando los montos asociados a cada componente expresados en pesos.
En este informe financiero el Administrador deberá informar acerca de la sustentabilidad financiera del Fondo en el largo plazo, considerando las proyecciones para 75 años contempladas en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
INSTRUCCIONES ESPECÍFICA
El Balance Económico deberá reflejar el resultado del modelo actuarial vigente. Dicho balance deberá incorporar las proyecciones de largo plazo de los activos y pasivos del Fondo Autónomo de Protección Previsional, para un horizonte de 75 años.
El Administrador podrá efectuar la actualización de los valores de largo plazo de algún parámetro del modelo actuarial, considerado en el último estudio actuarial final, a que se refiere el artículo 51 de la ley N° 21.735, en el caso en que este disponga de información relevante que, de acuerdo con su análisis, justifique efectuarla. Su incidencia sobre los resultados del Balance Económico deberá ser informada en una nota explicativa, consignando claramente los fundamentos técnicos de tal actualización, así como también las incidencias en el Balance Económico.
a) En las instrucciones siguientes, se define el contenido de cada uno de los ítems que conforman el Balance Económico del Fondo, utilizando para tales efectos, el mismo código con el que se identifican en los correspondientes formularios.
50.000 Activo actual
Corresponde al valor total de los activos del Fondo, determinado conforme al Balance General de los Estados Financieros. Deberá registrarse el monto informado en el código 10.000 del Balance General del Fondo, correspondiente al total de activos a la fecha de cierre del ejercicio.
50.100 Activo actuarial
Corresponde al valor presente de los activos actuariales del Fondo, determinado en función de los flujos de ingresos futuros esperados, provenientes de cotizaciones, aportes y otros ingresos, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial final, a que se refiere el artículo 51 de la ley N° 21.735. Corresponde a la suma de los códigos 50.100.010 al 50.100.050.
50.100.010 Aporte Fiscal
Corresponde al valor presente del Aporte Fiscal al Fondo establecido en la ley, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
50.100.020 Cotización del Seguro Social
Corresponde al valor presente de la Cotización del Seguro Social al Fondo establecido en el artículo 1, número 2 de la ley N° 21.735, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
50.100.030 Cotización con rentabilidad protegida
Corresponde al valor presente de la Cotización con rentabilidad protegida establecido en la ley, conforme a las proyecciones del modelo actuarial vigente que para el caso de la cotización con rentabilidad protegida, serán hasta el año 2054 conforme dispone la ley N° 21.735.
50.100.040 Otros
Corresponde al valor presente de otros activos al FAPP, no contemplados en los códigos 50.100.010 al 50.100.030, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
50.200 Total Activo (a)
Total resultante de la suma de los ítems 50.000 y 50.100.
51.000 Pasivo actual
Corresponde al valor total de los pasivos del Fondo, determinado conforme al Balance General de los Estados Financieros. Deberá registrarse el monto informado en el código 20.100 del Balance General del Fondo, correspondiente al total de pasivos a la fecha de cierre del ejercicio.
51.100 Pasivo actuarial
Corresponde al valor presente de los pasivos actuariales del Fondo, determinado en función de las obligaciones futuras proyectadas, asociadas al pago de beneficios, pensiones u otras prestaciones del sistema, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735. Corresponde a la suma de los códigos 51.100.010 al 51.100.060.
51.100.010 Beneficio por años cotizados
Corresponde al valor presente del Beneficio por años cotizados, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
51.100.020 Compensación por diferencias de expectativas de vida
Corresponde al valor presente de la Compensación por diferencias de expectativas de vida, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
51.100.030 Beneficio Cotización con rentabilidad protegida
Corresponde al valor presente del Beneficio Cotización con rentabilidad protegida, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
51.100.040 Seguro de Invalidez y Sobrevivencia
Corresponde al valor presente de las primas del Seguro de Invalidez y Sobrevivencia, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
51.100.050 Préstamo Fondo de Reserva de Pensiones
Corresponde al valor presente de la deuda del FAPP con el Fondo de Reserva de Pensiones, conforme a las proyecciones del modelo actuarial vigente, considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735. Lo anterior conforme al respectivo decreto del Ministerio de Hacienda que establezca los mecanismos, procedimientos y modalidades para realizar las transferencias y reintegros a que hace referencia el artículo noveno transitorio de la Ley N° 21.735.
51.100.060 Otros pasivos
Corresponde al valor presente de otros pasivos del FAPP, no contemplados en los códigos 51.100.010 al 51.100.050, conforme a las proyecciones del modelo actuarial vigente, para 75 años considerados en el último estudio actuarial, a que se refiere el artículo 51 de la ley N° 21.735.
51.200 Total Pasivo (b)
Total resultante de la suma de los ítems 51.000 y 51.100.
52.000 Patrimonio Económico (a-b)
Corresponde a la diferencia entre los valores que registren los ítems 50.200 y 51.200.
53.000 Activos sobre obligaciones (a/b)
Corresponde a la división entre los valores que registren los ítems 50.200 y 51.200.
b) Formarán parte del Balance Económico, además, al menos, las siguientes notas explicativas:
NOTA 1: PRINCIPALES RESULTADOS Y SUPUESTOS UTILIZADOS
Se deberán exponer en lenguaje claro el significado y alcance del Balance Económico del Fondo Autónomo de Protección Previsional y de sus principales resultados en términos de la sustentabilidad del Fondo para el periodo informado.
Asimismo, deberá señalar los principales supuestos técnicos, económicos y demográficos del modelo actuarial en que se basaron las proyecciones consideradas para la elaboración del Balance Económico. Adicionalmente, se deberá indicar la tasa empleada para descontar las proyecciones de activos y pasivos actuariales del FAPP.
En el caso de haber efectuado alguna actualización de los valores de largo plazo de algún parámetro del modelo actuarial, deberá informar los fundamentos técnicos de la actualización, así como también las incidencias en el Balance Económico.
Esta información tendrá por objeto facilitar la comprensión del público respecto de la situación financiera de largo plazo del Fondo Autónomo de Protección Previsional.
NOTA 2: INGRESOS Y GASTOS DEL FONDO AUTÓNOMO DE PROTECCIÓN PREVISIONAL
El AFAPP en esta nota deberá informar sobre la sustentabilidad del Fondo, señalando si para cada uno de los 75 años siguientes a la fecha del informe, el Fondo tiene los recursos necesarios para financiar los beneficios y prestaciones establecidos en la ley.
Para efecto de lo anterior, se deberá señalar el valor del fondo para los próximos 75 años incluyendo el desglose anual de la proyección de ingresos y gastos utilizado en el Balance Económico del Fondo Autónomo de Protección Previsional (FAPP).
Para lo anterior se deberá presentar el siguiente cuadro, con cifras en millones de pesos MM$ y en valor presente:
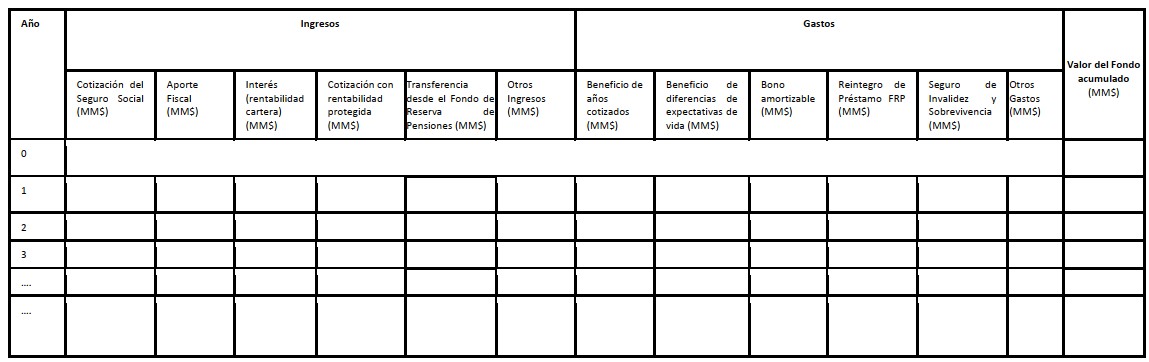
Nota: Los valores de flujos de Ingresos y Gastos proyectados correspondientes al año 1, deberán ajustarse respecto del trimestre correspondiente informado. A modo de ejemplo, para el Balance Económico al cierre del primer trimestre de un año, en la fila correspondiente al primer año proyectado, deberá registrar en las columnas de Ingresos y Gastos los valores de los próximos 3 trimestres del año respectivo.
Cada columna deberá ser informada considerando las siguientes instrucciones:
1. Año
Se deberá identificar el año respectivo que se está informando en cada fila (Ejemplo: 2030, 2031, etc).
En el caso del Balance Económico que no informe un periodo anual, en la fila correspondiente al primer año, deberá informar los trimestres cuyas cifras se proyectan. A modo de ejemplo, para el Balance Económico al cierre del primer trimestre del año 2030, en la fila correspondiente al primer año informado deberá registrar "2° al 4° trimestre 2030".
2. Ingresos
Deberá detallarse el conjunto de los ingresos indicados en el cuadro. Asimismo, deberá informar otros ingresos considerados en la elaboración del Balance Económico, los cuales deberán informarse de manera conjunta en la columna correspondiente.
3. Gastos
Deberá detallarse el conjunto de los gastos indicados en el cuadro. Asimismo, deberá informar otros gastos considerados en la elaboración del Balance Económico, los cuales deberán informarse de manera conjunta en la columna correspondiente.
4. Valor del Fondo acumulado
Para cada año deberá informase el valor del Fondo acumulado, el cual se determinará a partir del valor del Fondo correspondiente al año anterior, al que se le deberán sumar los ingresos y restar los gastos del año que se informa.
En la primera fila de esta columna, deberá indicar el valor del activo contable a esa fecha, informando en blanco los valores de las otras columnas, exceptuando por la columna "Año".
NOTA 3: DETALLE DE OTRAS CUENTAS DEL BALANCE ECONÓMICO
Deberá indicarse los principales conceptos que componen cada uno de los ítems 50.100.40 "Otros activos" y 51.400.60 "Otros pasivos" del Balance Económico del Fondo Autónomo de Protección Previsional.